<?xml version="1.0" encoding="UTF-8"?>
<rdf:RDF xmlns="http://purl.org/rss/1.0/" xmlns:dc="http://purl.org/dc/elements/1.1/" xmlns:rdf="http://www.w3.org/1999/02/22-rdf-syntax-ns#" xmlns:admin="http://webns.net/mvcb/" xmlns:content="http://purl.org/rss/1.0/modules/content/" xml:lang="ja">
    <channel rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/rss-feed">
        <title>税理士法人大沢会計事務所</title>
        <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/home</link>
        <desctiption>-</desctiption>
        <dc:date>Tue, 27 Oct 2026 00:00:00 JST</dc:date>
        <dc:language>ja</dc:language>
        <items>
            <rdf:Seq>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006216"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006129"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006066"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006004"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005908"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005839"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005757"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005706"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005611"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005578"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005486"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005405"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005346"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005276"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005203"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005114"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005037"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004956"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004880"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004821"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004728"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004581"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004461"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004398"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004298"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004173"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004100"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1003996"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1003879"/>
                            <rdf:li rdf:resource="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1003885"/>
                        </rdf:Seq>
        </items>
    </channel>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006216">
            <title>今年の年末調整の注意点</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006216</link>
            <description><![CDATA[<p>年末調整とは、給与を支払っている会社等が、従業員の給与に係る源泉所得税について毎月の給与から源泉徴収した税額の年間合計額と最終的な年税額を一致させる精算手続きです。<br>令和８年分の年末調整で留意すべき点をまとめました。</p> <p>令和８年分の年末調整に影響する主な改正は以下のとおりです。<br><strong>１．基礎控除の引き上げ</strong><br>①合計所得金額が2,350万円以下である場合の控除額が4万円引き上げられ62万円となった。<br>②居住者は特例として合計所得金額が655万円以下である場合に合計所得金額に応じて最大42万円を加算<br><strong>２．給与所得控除の引き上げ</strong><br>65万円の最低保証額が74万円に引き上げ<br><strong>３．扶養親族等の所得要件引き上げ</strong><br>扶養控除等の対象となる扶養親族等の所得要件が4万円引き上げ<br>①扶養親族、同一生計配偶者、ひとり親の生計を一にする子：62万円以下（改正前58万円以下）<br>②勤労学生：89万円以下（改正前85万円以下）<br><strong>４．23歳未満の扶養親族がいる場合の生命保険料控除の特例</strong><br>新生命保険料に係る一般生命保険料控除について、23歳未満の扶養親族がいる場合、控除額の上限が6万円に引き上げ（ただし合計適用限度額の12万円は変更なし）<br><br>税制改正による留意事項は以下のとおりです。<br>①税制改正により新たに扶養控除等の対象となった親族がいないかの確認が必要（収入が給与のみの場合、給与の収入金額が136万円以下であれば所得が62万円以下となります。）<br>②改正後の基礎控除額や給与所得控除額等に基づいて年末調整計算を行う<br><br>　　　　　　　　　　　　　　　　　　　　　 　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　 　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a><br><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Tue, 27 Oct 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006129">
            <title>消費税率引下げに関するQ&amp;A</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006129</link>
            <description><![CDATA[<p>先月令和8年9月付で国税庁が「飲食料品に係る2年間の消費税率引下げに関するQ&amp;A」を公表しました。<br>まだ消費税を引き下げる法律は成立していませんが、9月15日に閣議決定された大綱に基づき作成されています。<br><br></p> <p>公表されたQ&amp;Aの中から疑問に思われる方が多いと思われる項目をいくつか抽出しました。<br><br><strong>（消費税率引下げの時期）</strong><br>　税率の引下げ（１％）はいつから適用されますか。当社が経営するスーパーは、営業時間が午前９時から翌日の午前１時までであるため、日々の売上げについて午前１時で締めて集計していますが、令和９年３月 31 日分の売上げとして計上する同年４月１日の午前０時から１時までの飲食料品の譲渡について、適用税率はどのようになりますか。<br><br><strong>（答）<br></strong>　飲食料品に係る消費税率の引下げは、令和９年４月１日以後に行う飲食料品の譲渡から適用されます。そのため、同日以後に行う飲食料品の譲渡については、税率１％が適用されます。<br>　ご質問のように、事業者が継続適用している売上計上基準に従って令和９年４月１日の午前０時から１時までの商品販売を、同年３月 31 日分の売上げとして計上する場合、同年４月１日の午前０時から１時までの飲食料品の譲渡に係る適用税率は、すべて同年３月 31 日時点の税率（８％）を適用することとして差し支えありません。<br><br><br><strong>（売り手と買い手で計上基準が異なる場合の適用税率）<br></strong>当社は検収基準により仕入れを計上していますが、取引先の中には出荷基準により売上げを計上している事業者がいます。例えば、飲食料品に係る取引先の出荷が令和９年３月30日、当社の納品日が同年４月２日で、売り手が消費税率８％で請求した場合に、当社（買い手）は消費税率８％で仕入税額控除を行うことになりますか。<br><br><strong>（答）</strong><br>　買い手は、売り手が適用した税率に基づき仕入税額控除を行うこととなります。したがって、買い手は売り手から交付を受けた適格請求書（以下「インボイス」といいます。）等に記載された消費税率や消費税額等に基づき仕入控除税額を計算することとなりますので、ご質問の場合、売り手が適用した消費税率（８％）に基づき仕入税額控除を行うこととなります。<br>　なお、区分記載請求書等で税込価額の記載はあるものの、適用された消費税率（８％又は１％）が明らかでないときは、取引の相手方に確認した上で適用税率を判断することとなります。<br><br><br><strong>（税率１％の対象取引に係るインボイス等への記載事項）<br></strong>消費税率引下げに伴い、インボイスや帳簿の記載内容に変更はありますか。<br><br><strong>（答）</strong><br>　消費税率引下げに伴い、飲食料品の譲渡を行った場合に、インボイスや仕入明細書等に記載する適用税率は１％となり、消費税額等の金額は１％で計算した金額となりますが、それ以外のインボイスや帳簿に係る記載事項に変更はありません。<br>　税率１％の適用対象である飲食料品は軽減税率の適用対象であるため、飲食料品の譲渡を行った場合、「軽減税率の対象品目である旨」を記載すれば、これに代えて、「税率１％の対象品目である旨」を新たに記載する必要はありません。<br><br>&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;<br>　　　　　　　　　　　　　　 　　　　　　　　　公認会計士・税理士　大沢日出夫<br>&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Wed, 07 Oct 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006066">
            <title>相続空き家特例制度は今後どうなるか</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006066</link>
            <description><![CDATA[<p>国土交通省から令和9年度税制改正要望事項が公表されました。<br>被相続人の居住用財産（空き家）を売ったときの特例制度は、現在の制度では令和9年12月31日までに譲渡することが適用要件となっています。<br>この制度について、国土交通省の令和9年度税制改正要望事項では4年間の延長が記載されています。</p> <p><strong>１．要望事項の記載事項<br></strong>・現行の特例措置を4年間（令和10年1月1日から令和13年12月31日まで）延長する。<strong><br></strong>・対象家屋の築年要件（現行：昭和56年5月31日以前に建築された家屋）を緩和する。<br><strong>・</strong>「相続・遺贈と同視し得る民事信託契約の終了に伴い家屋・敷地等を取得した場合」を対象に追加する。<strong><br><br>２．現行の相続空き家特例制度について</strong><br><strong>概要</strong></p>
<p>相続または遺贈により取得した被相続人居住用家屋または被相続人居住用家屋の敷地等を、平成28年4月1日から令和9年12月31日までの間に売って、一定の要件に当てはまるときは、譲渡所得の金額から最高3,000万円まで控除することができます。</p>
<p>なお、令和6年1月1日以後に行う譲渡で被相続人居住用家屋および被相続人居住用家屋の敷地等を相続または遺贈により取得した相続人の数が3人以上である場合は2,000万円までとなります。<br><br><strong>特例対象となる「被相続人居住用家屋」及び「被相続人居住用家屋の敷地等」</strong></p>
<p>（1）特例の対象となる「被相続人居住用家屋」とは、相続の開始の直前において被相続人の居住の用に供されていた家屋で、次の3つの要件すべてに当てはまるもの（主として被相続人の居住の用に供されていた一の建築物に限ります。）をいいます。</p>
<p>イ&emsp;昭和56年5月31日以前に建築されたこと。</p>
<p>ロ&emsp;区分所有建物登記がされている建物でないこと。</p>
<p>ハ&emsp;相続の開始の直前において被相続人以外に居住をしていた人がいなかったこと。<br><br>（2）特例の対象となる「被相続人居住用家屋の敷地等」とは、相続の開始の直前（従前居住用家屋の敷地の場合は、被相続人の居住の用に供されなくなる直前）において被相続人居住用家屋の敷地の用に供されていた土地またはその土地の上に存する権利をいいます。<br><br><strong>特例適用の要件</strong></p>
<p><strong>（1）売った人が、相続または遺贈により被相続人居住用家屋および被相続人居住用家屋の敷地等を取得した相続人であること。</strong></p>
<p><strong>（2）次のイ、ロまたはハの売却をしたこと。</strong></p>
<p>　イ&emsp;相続または遺贈により取得した被相続人居住用家屋を売るか、被相続人居住用家屋とともに被相続人居住用家屋の敷地等を売ること。</p>
<p>　（注）被相続人居住用家屋は次の（イ）および（ロ）の要件に、被相続人居住用家屋の敷地等は次の（イ）の要件に当てはまることが必要です。</p>
<p>　（イ）&emsp;相続の時から譲渡の時まで事業の用、貸付けの用または居住の用に供されていたことがないこと。</p>
<p>　（ロ）&emsp;譲渡の時において一定の耐震基準を満たすものであること。</p>
<p>　ロ&emsp;相続または遺贈により取得した被相続人居住用家屋の全部の取壊し等をした後に被相続人居住用家屋の敷地等を売ること。</p>
<p>（注）被相続人居住用家屋は次の（イ）の要件に、被相続人居住用家屋の敷地等は次の（ロ）および（ハ）の要件に当てはまることが必要です。</p>
<p>　（イ）&emsp;相続の時から取壊し等の時まで事業の用、貸付けの用または居住の用に供されていたことがないこと。</p>
<p>　（ロ）&emsp;相続の時から譲渡の時まで事業の用、貸付けの用または居住の用に供されていたことがないこと。</p>
<p>　（ハ）&emsp;取壊し等の時から譲渡の時まで建物または構築物の敷地の用に供されていたことがないこと。</p>
<p>ハ　相続または遺贈により取得した被相続人居住用家屋を売るか、被相続人居住用家屋とともに被相続人居住用家屋の敷地等を売る場合で、次の（イ）および（ロ）または（イ）および（ハ）の要件に当てはまること（上記イに掲げる譲渡に該当するものを除きます。）。</p>
<p>　（イ）&emsp;相続の時から譲渡の時まで事業の用、貸付けの用または居住の用に供されていたことがないこと。</p>
<p>　（ロ）&emsp;譲渡の時からその譲渡の日の属する年の翌年2月15日までの間に、一定の耐震基準を満たすこととなったこと。</p>
<p>　（ハ）&emsp;譲渡の時からその譲渡の日の属する年の翌年2月15日までの間に、被相続人居住用家屋の全部の取壊し等を行ったこと。</p>
<p>　※ハの要件については、令和6年1月1日以後に行う譲渡に限ります。</p>
<p><strong>（3）相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること。</strong></p>
<p><strong>（4）売却代金が1億円以下であること。</strong></p>
<p><br>　　　　　　　　　　　　　　　　　　　 　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　 　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Sun, 27 Sep 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006004">
            <title>災害義援金等を支払った場合の税金</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1006004</link>
            <description><![CDATA[<p>今年も豪雨などで全国各地で災害が発生しました。<br>個人や法人（会社）が被災地の地方公共団体等に義援金を支払った場合、税務上どのように取り扱われるかについてまとめました。</p> <p><strong>・個人</strong><br>　個人の方が、被災地の地方公共団体に設置された災害対策本部に対して支払った義援金は「特定寄附金」に該当し、所得税の寄附金控除の対象となります。なお、この義援金は地方公共団体に対する寄附金として個人住民税の寄附金控除の対象となり、原則としてふるさと納税に該当します（ワンストップ特例制度の適用も可能）。<br><br>&emsp;日本赤十字社や社会福祉法人中央共同募金会等が被災者への支援を目的として専用口座を設けて義援金を募集している場合に、その義援金が最終的に地方公共団体（義援金配分委員会等）に対して拠出されるものであるときは、個人の方が支払った義援金については、「特定寄附金」に該当し、寄附金控除の対象となります。なお、当該義援金は、地方公共団体に対する寄附金として個人住民税の寄附金税額控除の対象となり、原則としてふるさと納税に該当します（ワンストップ特例制度の適用は不可）。<br><br>（ふるさと納税を行った場合の控除）<br>&emsp;個人の方が、総務大臣の指定を受けた都道府県・市区町村に対する寄附（ふるさと納税）を行った場合、確定申告により、その寄附金のうち２千円を超える部分の全額が、①寄附を行った年分の所得税と②翌年度の住民税のそれぞれから控除されます。なお、所得税の所得控除の対象となる寄附金の額は、総所得金額等の40％が上限となっており、住民税については基本分（（寄附金－2千円）&times;10％）以外の特例分（所得税の税率に応じて控除額が計算される分）について住民税の所得割額の2割が上限となっています。<br><br><strong><br>・法人（会社）</strong><br>　法人（会社）が、被災地の地方公共団体に設置された災害対策本部に対して支払った義援金は、「国等に対する寄附金」に該当し、その全額が損金の額に算入されます。<br>　日本赤十字や社会福祉法人中央募金会等に対して支払った義援金についても、その義援金が最終的に義援金配分委員会等に対して拠出されることが募金趣意書等において明らかにされているものであるときは、同様に「国等に対する寄附金」に該当することとなります。<br><br>　法人（会社）が、不特定又は多数の被災者を救援するため緊急に行う自社製品等の提供費用は、広告宣伝費に準ずるものとして全額が損金の額に算入されます（寄附金または交際費等に該当して損金算入が制限されることはありません）。<br><br>　法人（会社）が、被災した取引先に対し、被災前の取引関係の維持・回復を目的として、災害を受けた取引先が通常の営業活動を再開するための復旧過程にある期間において支出する災害見舞金は、寄附金又は交際費等に該当せず損金の額に算入されます。<br><br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Sat, 12 Sep 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005908">
            <title>非上場会社の株式の評価方法が変わる？</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005908</link>
            <description><![CDATA[<p>今月２０日に国税庁が「取引相場のない株式の評価に関する有識者会議」において非上場株式の評価方法の改正案を提示しました。<br>簿価純資産をベースとしつつ、企業の収益を反映した残余利益方式を採用する場合の評価方法が有識者会議の資料で明らかにされています。</p> <p>「取引相場のない株式の評価方法に関する有識者会議」の公表資料によると、<br><strong>非上場会社の株式の評価額＝「簿価純資産」＋「数年分の超過収益（マイナスの場合を含む）」</strong><br>となっています。<br>企業の保有資産は時価ではなく、売却を前提としない継続企業としての資産価値として帳簿価額で評価することとし、企業の収益獲得能力は数年分の企業の超過収益（企業が通常期待される利益を上回る金額の数年分の現在価値の合計とし、過去数年間の平均利益から計算することとなっています。<br><br>詳細な計算方法はまだ不明ですが、現在の非上場株式の原則的評価方法である「類似業種比準方式」（類似業種の株価をもとに配当金額、利益金額、純資産価額（簿価）の３つで比準して評価する方法）と「純資産価額方式」（会社の総資産や負債を相続税評価額に洗い替えて評価する方法）よりも簡便的なものになることが予想されます。<br><br>現在の評価方法と比較して高くなるか低くなるかはその会社の状況によって異なるため、新しい評価方法が適用される時期を考慮し、生前贈与を検討する必要があると考えます。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Sun, 23 Aug 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005839">
            <title>障がい者に係る税の優遇措置</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005839</link>
            <description><![CDATA[<p>障がいのある方については、所得税の障害者控除以外にも様々な税務上の特例措置があります。<br>今回の記事では、障害者本人が受けられる税務上の特例について説明します。</p> <p><strong>１．所得税の障害者控除</strong><br>納税者本人が障害者であるときは、障害者控除として27万円（特別障害者の場合は40万円）が所得金額から差し引くことができます。<br><br><strong>２．相続税の障害者控除</strong><br>相続人が障害者であるときは、その相続人が85歳に達するまでの年数1年につき10万円（特別障害者の場合は20万円）が障害者控除として相続税から差し引くことができます。<br><br><strong>３．特定障害者に対する贈与税の非課税</strong></p>
<p>特定障害者（※）の方の生活費などに充てるために、一定の信託契約に基づいて特定障害者の方を受益者とする財産の信託があったときは、その信託受益権の価額のうち、特別障害者である特定障害者の方については6,000万円まで、特別障害者以外の特定障害者の方については3,000万円まで贈与税がかかりません。</p>
<p>なお、この非課税の適用を受けるためには、財産を信託する際に「障害者非課税信託申告書」を、信託会社を通じて所轄税務署長に提出しなければなりません。</p>
<p>　※特定障害者とは、次に掲げる方をいいます。<br>　１　特別障害者<br>　２　特別障害者以外の障害者のうち精神に障害がある方<br><br><strong>４．心身障害者扶養共済制度に基づく給付金の非課税</strong><br>地方公共団体が条例によって実施する心身障碍者扶養共済制度に基づいて支給される（脱退一時金を除きます。）については、所得税はかかりません。この給付金を受ける権利を相続や贈与によって取得したときも、相続税や贈与税はかかりません。<br><br><strong>５．少額貯金の利子等の非課税<br></strong></p>
<p>身体障害者手帳等の交付を受けている方、遺族基礎年金・寡婦年金などを受けている方（妻）及び児童扶養手当を受けている方（児童の母）が受け取る一定の預貯金等の利子等については、一定の手続を要件に非課税の適用（非課税貯蓄限度額350万円）を受けることができます。</p>
<p><strong><br><br><br></strong>　　　　　　　　　　　　　　　　　　　　　&nbsp; 　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　&nbsp; 　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Sun, 09 Aug 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005757">
            <title>相続税の軽減措置等の注意点</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005757</link>
            <description><![CDATA[<p>相続税には、税額を軽減する制度がありますが、その適用については注意が必要なものがあります。<br>適用の頻度が高いと思われる相続税の基礎控除額、配偶者の税額軽減、小規模宅地等の特例について適用上の注意点をまとめました。</p> <p><strong>１．基礎控除額</strong><br>相続税は、被相続人（亡くなった人のことをいいます。）から相続や遺贈によって取得した財産および相続時精算課税の適用を受けて贈与により取得した財産の価額の合計額（債務などの金額を控除し、加算対象期間内に被相続人から暦年課税に係る贈与により取得した財産の価額を加算します。）が基礎控除額を超える場合に、その超える部分（課税遺産総額）に対して、課税されます。<br>基礎控除額は、３０００万円＋６００万円かける法定相続人の数　の算式により計算します。<br>被相続人に養子がいる場合、法定相続人の数に含める養子の数は、実子がいる場合には1人、実子がいない場合は2人までとなります。<br>基礎控除額については、課税対象額が基礎控除額を超えなければ相続税の申告は不要ですので相続税の申告をしなければ適用できないものではありません。<br><br><strong>２．配偶者の税額軽減</strong><br>配偶者が遺産分割や遺贈により実際に取得した正味の遺産額が、１億6,000万円と配偶者の法定相続分相当額のいずれか大きい金額までであれば、配偶者には相続税は課税されません。ただし、この配偶者の税額軽減については相続税の申告書と一定の添付書類の提出により適用が可能となります。また、未分割の財産については税額軽減の対象とならないことに注意が必要です。<br><br><strong>３．小規模宅地等の特例<br></strong>亡くなった人などが事業や住まいなどに使っていた土地等のうち、一定の事業用の土地の場合は最大400㎡、一定の居住用の土地の場合は最大330㎡までそれぞれ評価額の80％、一定の貸付用の土地の場合は最大200㎡まで評価額の50％が減額される小規模宅地等の特例という制度があります。<br>この制度については相続税の申告書と一定の添付書類の提出により適用が可能となります。また、未分割の土地等については適用ができません。<br><br>　　　　　　　　　　　　　　　　　　　 　　　&nbsp; &nbsp; 公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　 　　　 　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Sun, 26 Jul 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005706">
            <title>令和８年の路線価からみる地価の傾向</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005706</link>
            <description><![CDATA[<p>７月１日に国税庁が今年の路線価を公表しました。<br><br>路線価とは、相続税・贈与税の計算をする際に使用する土地の評価額の基準となるもので、路線価が付されている道路に面している土地の１㎡当たりの単価です。<br><br>令和８年の路線価は全国平均で2.9％上昇し、5年連続の上昇となりました。<br><br>国税庁が公表した税務署毎の最高路線価から地価の傾向をみていきます。</p> <p>東京都の最高路線価（日本全国の最高路線価）は中央区銀座５丁目銀座中央通りで5,336万円（前年度は4,808万円で11.0％の上昇）です。<br><br>上昇率に注目すると長野県白馬村（大字北城村道和田野線）が6.5万円で32.7％の上昇、長野県野沢温泉村（大字豊郷大湯通り）が4.2万円で31.3％の上昇、北海道富良野市北の峰町（道道北の峰線通り）は10.5万円で28.0％の上昇、東京都台東区浅草1丁目（雷門通り）は737万円で27.5％の上昇、岐阜県高山市上三之町（下三之町線通り）は42万円で23.5％の上昇となっており、昨年に引き続き外国人の観光客が訪れる場所は東京も含めて上昇率が高くなっています。<br><br>首都圏の最高路線価をみると横浜市の最高路線価（西区南幸1丁目横浜駅西口バスターミナル前通り）は1,760万円で2.3％の上昇、千葉市の最高路線価（中央区富士見2丁目千葉駅東口駅前広場）は269万円で8.5％の上昇、さいたま市の最高路線価（大宮区桜木町2丁目大宮駅西口駅前ロータリー）は666万円で12.5％の上昇でした。<br><br>東京以外の大都市は、大阪市の最高路線価（北区角田町御堂筋）は2,120万円で前年から1.5％の上昇、名古屋市の最高路線価（中村区名駅1丁目名駅通り）は1,304万円で前年から1.2％の上昇、福岡市の最高路線価（中央区天神2丁目渡辺通り）は992万円で2.5％の上昇でした。<br><br>ちなみに当税理士法人がある埼玉県越谷市の最高路線価（越谷市南越谷1丁目南越谷駅南口ロータリー）は57万円で前年から7.5％の上昇でした。埼玉県内では、東京に比較的近い浦和税務署、川口税務署、西川口税務署管内の最高路線価が11.9%～12.2％の上昇となっており、JR京浜東北線沿いの地価が昨年に引き続き上昇しているようです。<br><br><br></p>
<div style="text-align: right;">公認会計士・税理士　大沢日出夫<br><a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></div>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Wed, 08 Jul 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005611">
            <title>消費税が軽減される「飲食料品」の譲渡とは</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005611</link>
            <description><![CDATA[<p>超党派の「社会保障国民会議」の実務者会議で来年４月１日から２年間、飲食料品の消費税率を１％とする議長案が提示されました。<br>現在でも飲食料品の消費税率は10％ではなく軽減税率として8％となっています。外食は10％の標準税率なのですが、その境目はどのようになっているのでしょうか。</p> <p><strong>１．軽減税率の要件</strong><br>標準税率が適用される「外食」は、飲食店業等の事業を営む者が行う食事の提供をいい、次の①、②の要件をいずれも満たすものをいいます。<br>①テーブル、いす、カウンターその他の飲食に用いられる設備のある場所がある（場所要件）<br>②飲食料品を飲食させる役務の提供を行う（サービス要件）<br>飲食料品をその場で飲食させる事業を営む者が行うすべての食事の提供が該当しますので、食品衛生法上の飲食店営業を営む者が行うものでなくても、①の場所要件、②のサービス要件を満たす場合には「外食」に該当することとなります。<br><br><strong>２．軽減税率が適用されるものとされないものの具体例</strong></p>
<p>（１）軽減税率適用（外食に当たらない）<br>・屋台での飲食料品の持ち帰り販売（その屋台に飲食設備がない場合又は持ち帰りの場合）</p>
<p>・イートインスペース付きのコンビニエンスストアでの持ち帰り販売（顧客に対して店内飲食か持ち帰りかの意思確認等を行うことで判定）<br>・ファーストフード店でのテイクアウト<br>・列車内の移動ワゴン販売</p>
<p>・そばの出前、ピザの宅配<br>（２）標準税率適用（外食に当たる）<br>・セルフサービスの飲食店<br>・屋台での飲食料品の販売（その屋台に飲食設備を設置し、その飲食設備で飲食させる場合）<br>・イートインスペース付きのコンビニエンスストアでの食事の提供（顧客が店内飲食の意思表示をした場合）<br>・ファストフード店での店内飲食<br>・列車内の食堂施設での飲食<br>・カラオケボックスの客席での飲食<br><br><strong>３．「店内飲食」と「持ち帰り販売」の両方を行っている場合の区分</strong><br>飲食店業を営む者が行うものであっても、飲食料品を持ち帰りのための容器に入れ、又は包装して行う譲渡（いわゆる「テイクアウト」や「持ち帰り販売」）は、テーブル、椅子等の飲食設備のある場所において、飲食料品を飲食させる役務の提供には当たらない単なる飲食料品の販売であることから、軽減税率が適用されます。<br>店内飲食と持ち帰り販売の両方を行っている飲食店等においては、その飲食料品を提供する時点で「店内飲食」か「持ち帰り販売」かを、例えば、顧客に意思確認を行うなどの方法により判定することとされています。<br><br>今後、飲食料品の消費税率が１％となった場合、顧客が支払う代金の差が大きくなると考えられます。いわゆる「テイクアウト」、「持ち帰り販売」をあえて選択する消費者が増加するのではないかと思います。<br><br><br>　　　　　　　　　　　　　　　　　　　　　&nbsp; &nbsp; &nbsp; 　　公認会計士・税理士　大沢日出夫</p>
<p>&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Mon, 22 Jun 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005578">
            <title>消費税還付申告の確認が厳格化へ</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005578</link>
            <description><![CDATA[<p>令和8年6月12日付で、国税庁から「消費税還付申告に関する国税当局の対応について」が公表されました。<br><a href="https://www.nta.go.jp/publication/pamph/pdf/0022001-098.pdf" target="_blank" rel="noopener">https://www.nta.go.jp/publication/pamph/pdf/0022001-098.pdf</a><br>輸出事業を行っている企業や、多額の設備投資を行った企業にとって、消費税の還付は重要な資金回収の手続きです。しかし近年、架空取引などを利用した不正な還付申告が発生していることから、還付申告に対する確認がこれまで以上に慎重に行われることになります。</p> <p><strong>■消費税の還付申告とは？</strong></p>
<p>消費税は通常、売上時に受け取った消費税額から仕入や経費で支払った消費税額を差し引いて納税します。</p>
<p>一方で、</p>
<p>・輸出売上が中心の事業<br>・工場や設備などの大型投資</p>
<p>などの場合には、支払った消費税額の方が多くなり、還付を受けられるケースがあります。<br><br></p>
<p><strong>■還付申告では証拠資料の提出を求められることも</strong></p>
<p>国税当局は、申告内容に確認が必要と判断した場合には、還付金の支払いを一時的に保留した上で、取引内容を確認することがあります。</p>
<p>例えば、</p>
<p>【輸出取引の場合】<br>・輸出許可通知書<br>・インボイス<br>・取引実態が分かる資料</p>
<p>【設備投資の場合】<br>・契約書<br>・請求書<br>・支払記録<br>・固定資産の取得状況が分かる資料</p>
<p>などの提出を求められることがあります。<br><br></p>
<p><strong>■ 日頃からの書類保存が重要です</strong></p>
<p>消費税の還付申告をスムーズに進めるためには、</p>
<p>・契約書<br>・請求書<br>・領収書<br>・銀行振込記録<br>・輸出関係書類<br>・取引先とのやり取りの記録</p>
<p>などを適切に保存しておくことが重要です。</p>
<p>還付申告の金額が大きい場合ほど、取引の実態を説明できる資料を整理しておくことが求められます。<br><br></p>
<p><strong>■ まとめ</strong></p>
<p>消費税の還付は事業者にとって大切な資金回収の制度ですが、近年は不正還付対策の強化により、申告内容の確認がより厳格になっています。</p>
<p>大型設備投資や輸出取引を予定している場合には、申告後に慌てることがないよう、事前の準備と証拠書類の保存を徹底しておきましょう。</p>
<p>税理士法人大沢会計事務所では、消費税還付申告の事前相談から申告書作成、税務調査対応までサポートしております。ご不明な点がございましたらお気軽にご相談ください。</p>
<p><br>&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;公認会計士・税理士　大沢日出夫<br>&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Sat, 13 Jun 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005486">
            <title>不動産小口化商品の相続税評価額について</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005486</link>
            <description><![CDATA[<p>不動産を小口化して販売している投資商品があります。この商品は実際に取引される価額よりも相続税・贈与税の評価額が低くなる場合が多く、その乖離を利用して相続税・贈与税を少なくすることが可能となっていましたが、令和８年度税制改正でそのスキームが規制されることとなりました。</p> <p><strong>１．不動産小口化商品とは</strong><br>高額な都心のオフィスビルやマンションなど特定の不動産をを一口１００万円～１０００万円程度に小口化して販売しているもので、賃料収入等を出資者に分配する商品なのですが、投資商品という側面よりも相続税・贈与税の節税商品として販売されているケースが多かったのではないかと思います。<br><br><strong>２．改正前の相続税（贈与税）の評価額</strong><br>不動産小口化商品についてはその資産の内容は不動産なので、原則通り土地部分については路線価等により評価額を計算、建物部分については固定資産税評価額により計算するため、実際の取引価額よりも低い評価額となるのが通常でした。この取引価額と評価額との乖離を利用して相続税・贈与税を意図的に引き下げることが可能となっていました。<br><br><strong>３．今回の改正内容</strong><br>令和８年度税制改正では、不動産小口化商品についてはその取得時期にかかわらず、課税時期における通常の取引価額に相当する金額によって評価することとなりました。<br>令和９年１月１日以後に相続等により取得する財産の評価から適用となります。<br><br>　　　　　　　　　　　　　　　　　　　　　　&nbsp; 　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Wed, 27 May 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005405">
            <title>非上場株式の評価方法が変わる？</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005405</link>
            <description><![CDATA[<p>先月から国税庁で「取引相場のない株式の評価に関する有識者会議」が開催されました。<br>非上場株式の税務上の評価方法については、会計検査院からの指摘など、問題があることを国税庁としても認識していたようですが、今回有識者会議として今後の評価方法を検討することになりました。</p> <p>有識者会議の資料に記載されている主なポイント<br><strong>１．取引相場のない株式の実態把握</strong><br>令和5年度の会計検査院による指摘を踏まえて国税庁が令和4年分及び令和5年分の申告データから実態把握を行った結果が記載されています。<br>会計検査院の指摘を大まかにまとめると以下のとおりです。<br>・類似業種比準方式による評価額は純資産価額方式による評価額に比べて相当程度低く算定される<br>・評価会社の規模が大きい区分ほど株式の評価額が相対的に低く算定される傾向がある<br>・配当還元方式の還元率（10％）により算定される評価額は昭和39年の通達制定当時と比べて相対的に低くなっているおそれがある<br>※類似業種比準方式&hellip;評価対象の株式と事業内容が類似している上場会社の株価を参考にして非上場会社の株価を評価する評価方法<br>※純資産価額方式&hellip;会社の総資産や負債を相続税の評価額に洗い替えし、総資産の価額から負債、法人税等相当額を差し引いた残額により評価する方法<br>※配当還元方式&hellip;その株式を所有することによって受け取る1年間の配当金額を10％で還元して元本である株式の価額を評価する方法<br><br><br><strong>２．評価額圧縮スキームとその対応</strong><br>検査院に指摘された評価方式間の乖離を利用した評価額圧縮スキームが確認されていることを３つの例を挙げて説明しています。<br><br><br><strong>３．取引相場のない株式を取り巻く諸問題</strong><br>以下のような関係団体等からの意見が記載されています。<br>・企業価値を高めるほど株価が高くなり、税負担が不相当に増大する可能性がある<br>・類似業種比準方式については非経常的な損失金額の計上、資産の移転等が恣意的に行われ、会社の収益性や資産性が適正に反映されないおそれがある<br>・純資産価額方式については、起業の清算を前提とした評価方法であり、継続企業を評価する方式として相応しくない<br><br><br><strong>４．評価の見直しの方向性</strong><br>以下を基本的な観点として検討することが記載されています。<br>（１）評価額の「崖」の解消<br>異なる規模区分の評価会社が発行した株式を取得した者間の株式評価の公平性を確保<br>（２）評価額の恣意性・操作性の排除<br>配当・利益、会社規模等の操作などにより株価を圧縮するスキームを排除<br>（３）実務・学術上の進展を踏まえて「今日的観点」からの見直し<br>通達制定当時からの金利変動を踏まえ、適正な還元率へ見直し<br>（４）第三者への事業承継等の動向も踏まえた評価<br>近年のＭ＆Ａによる第三者への事業承継の増加とその際の企業価値評価を踏まえた検討<br><br>今後、税務上の評価方法が大きく変わることが予想されます。今後もこのメールマガジンで情報提供を行っていきます。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Tue, 12 May 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005346">
            <title>暗号資産の分離課税適用</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005346</link>
            <description><![CDATA[<p>令和8年度税制改正では、暗号資産の課税方法の改正が行われています。<br>改正前は総合課税の対象とされ、最高税率が55％（所得税＋住民税）となる課税方法でしたが、暗号資産取引業者が取り扱う暗号資産に限り、上場株式等と同様に20％（所得税＋住民税）の申告分離課税の対象になる予定です。</p> <p><strong>（１）申告分離課税について</strong><br>暗号資産取引業者に対して特定暗号資産（金融商品取引業者登録簿に登録されている暗号資産）の譲渡等をした場合による譲渡所得は他の所得と分離して20％（所得税＋住民税）の税率により課税されることとなります。<br><br><strong>（２）損失の繰越控除</strong><br>特定暗号資産取引により発生した損失は3年間の繰越控除が可能となります。<br><br><strong>（３）分離課税適用以外の暗号資産の課税方法</strong><br>（１）以外の暗号資産の譲渡益は総合課税の対象となりますが、譲渡所得の特別控除額（50万円）が控除できなくなり、5年を超えて保有した資産に係る譲渡所得（長期譲渡所得）の金額の計算上2分の1とする措置も適用外となります。また、譲渡所得の金額の計算上生じた損失の金額については、他の総合課税の対象となる所得との損益通算ができないこととなりました。<br><br><strong>（４）改正の適用時期について</strong><br>（１）、（２）の改正については金融商品取引法の改正法の施行日の属する年の翌年の1月1日以後に行う特定暗号資産の譲渡等について適用されます。（３）の改正は同法の施行日の属する年の翌年分以後の所得税について適用されます。<br>現時点で報道されている情報では2028年（令和10年）から適用される見通しとなっています。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Mon, 27 Apr 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005276">
            <title>森林環境税とは</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005276</link>
            <description><![CDATA[<p>会社ではなく、個人に課税されている税金に「森林環境税」というものがあります。ほとんどの方が納税している意識がないと思いますが、住民税と併せて徴収される国税です。</p> <p><strong>１．森林環境税とは</strong><br>森林環境税は、平成31年度税制改正により創設された国税で、令和6年度から課税されています。<br>国内に住所のある個人に対して課税される税金で、市区町村において個人住民税均等割と併せて一人年額1,000円が徴収されています。<br>その税収の全額が、国によって森林環境譲与税として国から全国すべての都道府県・市区町村に配分される仕組みとなっています。<br><br><strong>２．創設された経緯</strong><br>森林には、国土の保全、水源の維持、地球温暖化の防止、生物多様性の保全などの様々な機能がありますが、林業の担い手不足や所有者や境界の不明な土地により、経営管理や整備に支障をきたしています。また、パリ協定の枠組みにおける目標達成に必要な地方財源を安定的に確保する必要が生じ、森林環境税及び森林環境譲与税が創設されました。<br><br><strong>３．使途</strong><br>森林環境譲与税は市町村においては森林整備及びその促進に関する費用に、また、都道府県においては森林整備を実施する市町村の支援等に関する費用に充てることとされています。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/ </a>&nbsp;<br>&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;</p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Mon, 13 Apr 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005203">
            <title>確定申告で税金の計算を間違えた場合</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005203</link>
            <description><![CDATA[<p>今月は確定申告の時期ですね。個人の方が行う令和7年分の所得税及び復興特別所得税の申告期限は令和８年3月16日、消費税・地方消費税の確定申告の期限は令和8年3月31日となっています。<br>申告期限までに正しい申告をすることはもちろんなのですが、もし申告を間違えたことに申告期限を過ぎてから気が付いた場合はどのような手続きが必要なのでしょうか。</p> <p><strong>（１）納める税金が多過ぎた場合や還付される税金が少な過ぎた場合</strong></p>
<p>更正の請求という手続ができる場合があります。この手続は、更正の請求書を税務署長に提出することにより行います。更正の請求書が提出されると、税務署ではその内容を検討して、納め過ぎた税金がある等（純損失の金額が増える場合を含みます。）と認めた場合には、減額更正（更正の請求をした人にその内容が通知されます。）をして税金を還付または純損失の金額を増加することになります。よって、所得金額の増減や所得控除の追加があっても、最終的な税額または純損失の金額に異動がない場合は、更正の請求はできません。</p>
<p>更正の請求ができる期間は、原則として法定申告期限から5年以内です。<br><br><strong>（２）納める税金が少な過ぎた場合や還付される税金が多過ぎた場合</strong></p>
<p>この場合には、修正申告により誤った内容を訂正します。</p>
<p>税務署からの調査の事前通知の前に自主的に修正申告をした場合であれば、過少申告加算税はかかりません。<br>税務署からの調査の事前通知の後に修正申告（調査による更正を予知する前の修正申告）をした場合には、新たに納める税金のほかに、新たに納める税金に5パーセントの割合を乗じた過少申告加算税がかかります。ただし、新たに納める税金が当初の申告納税額と50万円とのいずれか多い金額を超えている場合、その超えている部分については10パーセントの割合になります。</p>
<p>また、税務署の調査を受けた後に修正申告（調査による更正を予知した修正申告）をした場合や、税務署から申告納税額の更正を受けた場合には、新たに納める税金のほかに、新たに納める税金に10パーセントの割合を乗じた過少申告加算税がかかります。ただし、新たに納める税金が当初の申告納税額と50万円とのいずれか多い金額を超えている場合、その超えている部分については15パーセントの割合になります。<br>新たに納める税金は、修正申告書を提出する日が納期限となります。<br><br>　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Fri, 27 Mar 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005114">
            <title>NISAの改正（令和8年度税制改正大綱）</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005114</link>
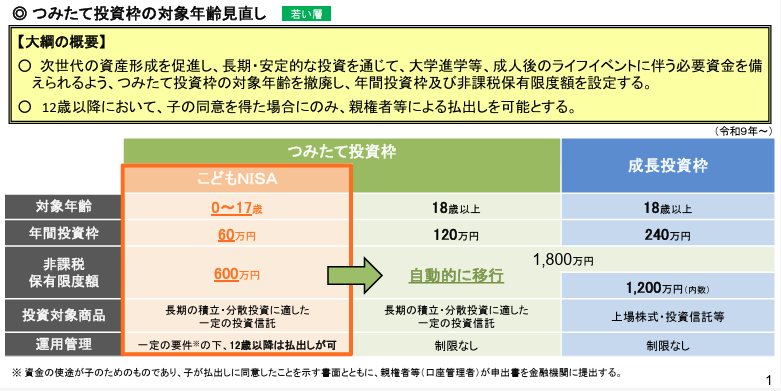
            <description><![CDATA[<p>昨年12月に閣議決定された令和8年度税制改正の大綱では、NISA（非課税口座内の少額上場株式等に係る配当所得及び譲渡所得等の非課税措置）の改正が記載されています。</p> <p><strong>NISAの改正内容</strong><br><br>NISA口座の口座開設可能年齢の下限が撤廃されます（現在は１８歳以上）。0歳～17歳に対しては新たにつみたて投資枠（年間投資枠60万円・非課税保有限度額600万円）が設けられます（こどもNISA）。<br>新たに設けられる口座については、18歳までは下記に該当する場合を除き、払い出しすることが出来ないものとなります。<br>・12歳未満の年　居住家屋が災害により全壊したことその他これに類する事由（税務署長の確認が必要）<br>・12歳以上の年　学校の入学金、又は授業料等の教育費、生活費の支払<br>金融庁が作成した図が分かりやすいので以下をご確認ください。<br><img src="https://app.mig-sys.jp/img/officeFiles/323/金融庁税制改正2026-03-11 165837.png" alt="" width="781" height="391"><br><br><br>適用時期は令和9年からとなっています。<br>こどもの教育資金などの将来の必要資金を積み立てて準備するために使うことを想定しているようです。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Wed, 11 Mar 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005037">
            <title>確定申告で誤りの多い事例</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1005037</link>
            <description><![CDATA[<p>今年も確定申告の時期がやってきました。<br>所得税の確定申告は、毎年1月から１２月までの１年間に生じた所得の金額とそれに対する所得税の額を計算し、源泉徴収された税額等などがある場合に過不足額を清算し納付・還付する手続きです。<br>国税庁が確定申告について誤りの多い事例を公表していますので、代表的なものを抜粋します。</p> <p><strong>〇　収入・所得関係<br>・給与所得の計算誤り<br></strong>　令和7年分から給与所得控除が変更されました。<br>　また、一定の場合に給与所得から所得金額調整控除額を差し引く必要があります。<br><br><strong>・一時所得の申告漏れ<br></strong>　生命保険会社などから満期金や一時金を受け取られた方は、その収入を一時所得として申告する必要がないか、生命保険会社などから送付された書類で、もう一度確認してください。<br>　また、競馬など公営競技の払戻金は課税の対象となりますので、高額な払戻金を受けた場合には、申告が必要となることがありますので、ご注意ください。<strong><br><br><br>〇　所得控除関係</strong></p>
<p><strong>・基礎控除の記載漏れ・適用誤り<br></strong>　合計所得金額が2,500万円を超えている方は、基礎控除を受けることができません。<br>　令和7年分から合計所得金額が2,350万円以下の方の控除額が引き上げられました。<br>　合計所得金額が2,500万円以下の方は、その合計所得金額に応じた控除額を記入してください。<br><br><strong>・特定親族特別控除の適用漏れ<br>　</strong>令和7年分から特定親族特別控除が創設されました。<br><strong>　</strong>生計を一にする年齢19歳以上23歳未満の親族等で、合計所得金額が一定金額以下の控除対象扶養親族に該当しない者（特定親族）がいる場合には、一定の金額の控除が受けられます。<strong><br><br>・医療費控除の計算誤り</strong>　<br>&emsp;薬局で購入した日用品については、医療費控除の対象になりません。<br>&emsp;高額療養費や高額介護合算療養費、出産育児一時金、生命保険会社・損害保険会社からの入院給付金などで補填される金額は、（その給付の目的となった医療費の金額を限度として）支払った医療費の額から差し引きます。<br><br><strong>・寄附金控除の適用漏れ（ふるさと納税を行った方等）</strong><br>&emsp;確定申告を行う方は、ふるさと納税ワンストップ特例の適用に関する申請が無効となるため、ワンストップ特例の申請をした分も含めて寄附金控除額を計算する必要があります。<br><br><br><strong>〇　税額計算関係<br>・住宅借入金等特別控除（住宅ローン控除）の適用誤り</strong><br>①&emsp;入居した年及びその年の前２年に譲渡所得の課税の特例（3,000万円の特別控除など）を適用しているとき及び入居した年の翌年以後３年以内に入居した住宅及びその敷地以外の一定の資産の譲渡について譲渡所得の課税の特例（3,000万円の特別控除など）を適用しているときは、住宅借入金等特別控除を受けることはできません。<br>②&emsp;住宅取得等資金の贈与の特例を受けている場合には、住宅借入金等特別控除額の計算において、その特例を受けた金額を住宅の購入金額から差し引いて計算します。<br><br><br><strong>・復興特別所得税額の記載漏れ</strong><br>&emsp;平成25年分から令和19年分まで、東日本大震災からの復興を図るための施策に必要な財源を確保するため、復興特別所得税（原則として各年分の所得税額の2.1％）を所得税と併せて申告・納付することとされています。<br>&emsp;確定申告書の作成に当たっては、「復興特別所得税額」欄の記載漏れのないようご注意ください。<br><br><strong>・予定納税額の記載漏れ</strong><br>&emsp;税務署から「所得税及び復興特別所得税の予定納税額の通知書」が送付されている場合は、確定申告において予定納税額（第１期分と第２期分の合計額）を申告する必要があります。<br><br><br>　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Thu, 26 Feb 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004956">
            <title>消費税の2割特例の改正（令和8年度税制改正大綱）</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004956</link>
            <description><![CDATA[<p>昨年公表された令和8年度税制改正大綱において、消費税のインボイス制度と同時に導入された2割特例の制度の改正が記載されています。<br>2割特例の廃止後は個人事業者のみ適用できる制度（3割特例）が創設される予定です。</p> <p><strong>１．現行の2割制度の概要</strong><br>2割特例（インボイス発行事業者となる小規模事業者に対する負担軽減措置）とは、インボイス制度を機に免税事業者からインボイス発行事業者として課税事業者になった小規模事業者が、消費税の納税額を売上に係る消費税額の2割にできる制度です。<br><br>2割特例を適用できる期間は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間です。個人事業者の場合は、令和5年から令和8年となります。<br><br><br><strong>２．令和8年度税制改正大綱の内容</strong><br>個人事業者であるインボイス発行事業者の令和9年及び令和10年の消費税の申告については、消費税の納税額を売上に係る消費税額の3割とする制度が導入されます。<br><br>なお、この制度については2割特例と同様に、免税事業者が適格請求書発行事業者となったこと又は課税事業者選択届出書を提出したことにより事業者免税点制度の適用を受けられないこととなる課税期間のみ適用可能です。例えば、令和9年の基準期間である令和7年の売上が1,000万円を超えているような場合は令和9年の消費税の申告で3割特例は適用できません。<br><br>個人事業者のみの制度となっています。会社（法人）は対象外となっていますので2割特例を適用していた会社（法人）の場合は2割特例適用の事業年度以降は簡易課税制度の適用を検討する必要があります。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Thu, 12 Feb 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004880">
            <title>年収の壁が178万円に（令和8年度税制改正大綱）</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004880</link>
            <description><![CDATA[<p>与党が昨年１２月１９日付で公表した令和８年度税制改正大綱において、いわゆる年収の壁を178万円とする改正が記載されています。<br>基礎控除と給与所得控除の改正により給与収入が178万円までは所得税が課税されないこととなっています。</p> <p>令和8年度税制改正ではいわゆる年収の壁を178万円に引き上げるために（１）基礎控除の改正と（２）給与所得控除の改正が行われています。<br><strong>（１）基礎控除の改正</strong><br>①基礎控除の本則部分<br>改正前の58万円が62万円となり、4万の上乗せとなります（合計所得金額が2,350万円以下である個人）<br>②基礎控除の特例による加算部分<br>令和7年度税制改正で創設された基礎控除の特例による加算部分について、合計所得金額489万円以下の個人については42万円、合計所得金額489万円超の個人については5万円となります（令和8年分と令和9年分）。<br>①と②の結果、合計所得金額が489万円以下の個人の基礎控除額は104万円となります。<br><br><strong>（２）給与所得控除の改正</strong><br>令和8年分及び令和9年分の給与所得控除の最低保証額が5万円引き上げられ、74万円となりました（給与収入220万円以下に適用）。<br><br>（１）の104万円と（２）の最低保証額74万円の合計で給与収入が178万円まで所得税が課税されないこととなりました。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Tue, 27 Jan 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004821">
            <title>３０万円未満の少額減価償却資産の特例が改正（令和８年度税制改正大綱）</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004821</link>
            <description><![CDATA[<p>与党が昨年１２月１９日付で公表した令和８年度税制改正大綱では、法人税において中小企業者等の少額減価償却資産の取得価額の損金算入についての改正が記載されています。<br>現行の制度がどのようなものかまず最初にご説明をしたいと思います。</p> <p><strong>１．現行の制度について</strong><br>中小企業者等が、取得価額が３０万円未満である減価償却資産（少額減価償却資産）を令和８年３月３１日までの間に取得などして事業の用に供した場合には、一定の要件を満たすことで取得価額全額を損金にすることができます。<br>①適用対象資産<br>取得価額が３０万円未満の減価償却資産が対象です。ただし、適用を受ける事業年度における少額減価償却資産の取得価額の合計額が３００万円までが限度額となっています。<br>②適用手続き<br>この特例の適用を受けるためには、事業の用に供した事業年度において、少額減価償却資産の取得価額に相当する金額につき損金経理をするとともに、確定申告書等に少額減価償却資産の取得価額に関する明細書を添付して申告することが必要です。<br><br><strong>２．令和８年度税制改正大綱の内容について</strong><br>対象となる減価償却資産の取得価額を４０万円未満とすることが記載されています。また、適用期限が３年間延長となる予定です。なお、対象となる法人から常時使用する従業員の数が４００人を超える法人が除外されることとなります。<br>３００万円の年間限度額については現行のままとなる予定です。<br><br>　　　　　　　　　　　　　　　　　　　　　&nbsp; 　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　 　 　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Mon, 19 Jan 2026 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004728">
            <title>貸付用不動産の評価方法が改正</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004728</link>
            <description><![CDATA[<p>令和8年度税制改正大綱が12月19日付で公表されました。相続税関係では、貸付用不動産の評価方法の見直しが記載されています。<br>政府税制調査会において不動産の相続税評価額と売買される際の価額との乖離があることが国税庁から指摘されていましたが、今回の改正により貸付用不動産については評価の方法が変更されることとなりました。</p> <p>税制改正大綱では、被相続人等が課税時期前5年以内に対価を伴う取引により取得又は新築をした一定の貸付用不動産については「課税時期における通常の取引価額に相当する金額により評価する」と記載されています。<br>但し、通常の取引価額に相当する金額については、課税上の弊害がない限り、被相続人等が取得等をした貸付用不動産に係る取得価額を基に地価の変動等を考慮して計算した価額の100分の80に相当する金額によって評価することができることとされています。<br><br>つまり、5年以内に購入した貸付用不動産については時価の80％として評価し申告することになります。従来の財産評価基本通達による評価額と比較すると特に東京などの大都市の貸付用不動産については評価額がかなり増加することになると思います。<br><br>今回の改正は令和8年1月1日以後に相続等で取得する財産の評価に適用することとされていますが、この改正を通達に定める日までに、被相続人等が所有する土地（同日の5年前から所有しているものに限る。）に新築をした家屋には適用しないこととされています。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Wed, 24 Dec 2025 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004581">
            <title>通勤手当の非課税限度額の引上げ</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004581</link>
            <description><![CDATA[<p>今月19日に所得税法施行令が改正され、通勤のため自動車などの交通用具を使用している給与所得者に支給する通勤手当の非課税限度額が引き上げられました。<br>今回の改正により令和7年4月1日以後に支払われるべき通勤手当について改正後の限度額が適用されることとなります。</p> <p>今回の改正の対象は、自動車や自転車などの交通用具を使用している人に支給する通勤手当です。<br>改正後は以下の金額となりました。<br>・通勤距離が片道55km以上である場合 38,700円 （改正前31,600円） <br>・通勤距離が片道45km以上55km未満である場合 32,300円 （改正前28,000円）<br>・通勤距離が片道35km以上45km未満である場合 25,900円 （改正前24,400円）<br>・通勤距離が片道25km以上35km未満である場合 19,700円 （改正前18,700円）<br>・通勤距離が片道15km以上25km未満である場合 13,500円 （改正前12,900円）<br>・通勤距離が片道10km以上15km未満である場合 7,300円 （改正前7,100円）<br>・通勤距離が片道２km以上10km未満である場合 4,200円 （改正前と同じ）<br>・通勤距離が片道２km未満である場合　全額課税 （改正前と同じ）<br><br>改正前に既に支払われた通勤手当については、改正前の非課税限度額を適用したところで所得税等の源泉徴収が行われていますが、令和7年4月1日以後に支払われるべき通勤手当が改正の対象ですので、改正後の非課税を適用した場合に過納となる税額がある場合は、年末調整で精算することとされています。<br><br>今年の年末調整で行う必要がありますので注意が必要です。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Wed, 26 Nov 2025 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004461">
            <title>今年の贈与、どうしますか？</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004461</link>
            <description><![CDATA[<p>令和5年度の税制改正で、令和6年以降の贈与の&ldquo;選び方&rdquo;が変わりました。<br>迷いがちな 暦年課税と相続時精算課税をまずは要点で整理します。</p> <p><strong>暦年課税</strong>：<br>毎年110万円までは非課税。110万円超は累進課税。<br>ただし相続税の生前贈与加算が拡大中（2024年以降の贈与は最長7年へ段階的拡大／延長4年分は合計100万円まで加算対象外に）。<br><br><strong>相続時精算課税</strong>：<br>毎年の基礎控除110万円＋累計2,500万円の特別控除。超えた部分は一律20%。<br>相続時は贈与時の価額で持ち戻して相続税を計算（＝値上がり資産は有利になり得る）。<br>いったん選ぶと原則撤回不可。<br><br><br></p>
<p>どちらを選ぶ？ 迷ったら、次の6つの観点で自分の状況に当てはめてみましょう。</p>
<p><strong>１．贈与時のキャッシュアウト（当面の負担）</strong><br>毎年少額をコツコツなら 暦年課税 がシンプル。<br>短期間でまとまった移転が必要なら 精算課税（年110万円＋特別控除2,500万円）で贈与時の負担を抑えやすい。<br><br><strong>２．相続時の取り扱い（持ち戻し・加算）</strong><br>暦年課税は生前贈与加算の対象期間に注意（2024年以降の贈与は最長7年へ段階的拡大／延長4年分は合計100万円まで加算対象外）。<br>精算課税は贈与時の時価で持ち戻し、既納の贈与税は相続税で控除（還付）されるため、評価&ldquo;凍結&rdquo;効果が期待できる場合あり。<br><br><strong>３．資産の性質（値上がり／値下がり見通し）</strong><br>将来の値上がりが見込まれる資産（株式・不動産等）は 精算課税 が有利になりやすい。<br>値上がり見通しが薄い／不明なら、精算課税を選ぶ決め手は弱い。<br><br><strong>４．金額・回数・スピード感</strong><br>早期にまとまった移転が要るなら 精算課税 を検討。<br>毎年一定額を長期でなら 暦年課税 が運用しやすい。<br><br><strong>５．撤回できないリスク許容度</strong><br>精算課税は選択後の撤回不可（贈与者ごとに固定）。将来設計が大きく変わりにくい方向け。<br><br><strong>６．相続開始時期の想定</strong><br>近い将来に相続が想定されるなら、相続時の扱い（加算期間、持ち戻し方法）を踏まえ、どの制度で・どの資産を・いつ移すかを逆算するのが肝心<br><br><br>11月となり令和7年も残り2か月となりました。<br>「今年の贈与をどう設計するか」を決める期限が近づいています。申告の要否も含めて何をすべきか後悔のない選択をしましょう。<br><br>　　　　　　　　　　　　　　　　　　　　 　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　&nbsp; 　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>
<p><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Fri, 07 Nov 2025 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004398">
            <title>今年の年末調整の注意点</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004398</link>
            <description><![CDATA[<p>年末調整とは、給与を支払っている会社等が、従業員の給与に係る源泉所得税について毎月の給与から源泉徴収した税額の年間合計額と最終的な年税額を一致させる精算手続きです。<br>令和7年分の年末調整では、令和7年度税制改正により留意すべき点があります。</p> <p>税制改正の主なポイントは以下のとおりです。<br><strong>１．基礎控除の引き上げ</strong><br>①合計所得金額が2,350万円以下である場合の控除額が10万円引き上げられ58万円となった。<br>②居住者は特例として合計所得金額が655万円以下である場合に合計所得金額に応じて最大37万円を加算<br><strong>２．給与所得控除の引き上げ</strong><br>55万円の最低保証額が65万円に引き上げ<br><strong>３．特定親族特別控除の創設</strong><br>居住者が19歳以上23歳未満の一定の親族等を有する場合に、その親族等の合計所得金額に応じて最大63万円を控除（子供の所得が58万円を超えても85万円まではこれまで通り63万円の控除が受けられ、所得が85万円を超えても123万円までは段階的に減少した控除額により計算）<br><strong>４．扶養親族等の所得要件引き上げ</strong><br>扶養控除等の対象となる扶養親族等の所得要件が10万円引き上げ<br>①扶養親族、同一生計配偶者、ひとり親の生計を一にする子：58万円以下（改正前48万円以下）<br>②勤労学生：85万円以下（改正前75万円以下）<br><br>税制改正による留意事項は以下のとおりです。<br>①税制改正により新たに扶養控除等の対象となった親族がいないかの確認が必要<br>②特定親族特別控除に該当する親族（生計を一にする年齢19歳以上23歳未満の親族で合計所得金額が58万円超123万円以下である人）がいる場合は特定親族特別控除申告書に記載<br>③改正後の基礎控除額や給与所得控除額等に基づいて年末調整計算を行う<br><br>　　　　　　　　　　　　　　　　　　　　　 　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　 　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a><br><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Mon, 27 Oct 2025 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004298">
            <title>税制改正で変わった「年収の壁」</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004298</link>
            <description><![CDATA[<p>令和７年度の税制改正でいわゆる「年収の壁」が変わることとなりました。<br>従来、所得税を課税されないようにするため103万円を超えないように働いていた方は、税制改正後はどのようになるのでしょうか。</p> <p>いわゆる<strong>「103万円の壁」</strong>とは、給与収入のある本人の所得税が課税される年収の基準です。<br>令和7年度の税制改正（給与所得控除と基礎控除の改正）により、所得税（国税）については、この金額が<strong>160万円</strong>に引き上げられることとなりました。<br>また、住民税については基礎控除の改正は無く、給与所得控除の改正により住民税の支払が発生する年収の壁は10万円引き上げられ<strong>110万円</strong>となりました。<br><br>一方、社会保険の「年収の壁」については、令和7年10月1日より以下のようになっています。</p>
<table style="border-collapse: collapse; width: 100%;" border="1"><colgroup><col style="width: 20.6405%;"><col style="width: 79.3595%;"></colgroup>
<tbody>
<tr>
<td><strong>106万円</strong></td>
<td>従業員51人以上の会社に勤めている場合、健康保険・厚生年金保険の保険料の支払が発生</td>
</tr>
<tr>
<td><strong>130万円</strong></td>
<td>被扶養者として届け出ていた場合に、国民健康保険・国民年金の保険料の支払が発生</td>
</tr>
<tr>
<td><strong>150万円</strong></td>
<td>被扶養者として届け出ていた19歳～21歳に、国民健康保険の保険料の支払が発生（配偶者は従来通り130万円）</td>
</tr>
</tbody>
</table>
<p><br>税制が改正されても社会保険の壁のほうが影響が大きいので単純に103万円の壁が160万円になったとは言えないのではないかと思います。<br><br>　　　　　　　　　　　　　　　　　　 　　 　　 　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　&nbsp; &nbsp;　　 　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Wed, 08 Oct 2025 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004173">
            <title>二人以上の人から贈与を受けた場合（贈与税）</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004173</link>
            <description><![CDATA[<p>個人が個人から財産をもらったときは贈与税の課税対象となります。<br>贈与税の課税方法は「暦年課税」と「相続時精算課税」の二つの制度があり、特になにも手続きをしなければ「暦年課税」の課税方法となり、１年間につき110万円の基礎控除額が適用できるため、110万円までの贈与財産については贈与税が発生しません。<br>複数の人から財産をもらった場合、この基礎控除額はどのようになるのでしょうか。</p> <p>暦年課税の場合、贈与税はその年の1月1日から12月31日までの1年間に贈与により取得した財産の価額の合計額から暦年課税に係る基礎控除額110万円を控除した残りの額に対して課税されます。</p>
<p>この場合の暦年課税に係る基礎控除額は、贈与をした人ごとではなく、贈与を受けた人ごとに1年間で110万円となります。 したがって、1年間に複数の人から贈与を受けた場合、その贈与を受けた財産の価額の合計額から控除できる基礎控除額は贈与者の人数に関わらず110万円が限度額となります。<br><br>令和6年1月1日以降の贈与については相続時精算課税制度でも基礎控除額110万円が控除されることとなりました。同一年中に２人以上の特定贈与者（相続時精算課税制度が適用される贈与者）からの贈与により財産を取得した場合の基礎控除額110万円は、特定贈与者ごとの贈与税の課税価格で案分して控除計算を行います（複数の特定贈与者からの贈与でも1年あたり110万円が基礎控除額の適用限度額となります）。<br><br>同一年に暦年課税と相続時精算課税の2つの制度を利用する場合は、それぞれの制度ごとに110万円の基礎控除額を利用できます（最大で220万円の基礎控除額となります）ので、どちらの制度をどのように利用するか計画的に判断する必要があります。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;　　&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;　　　&nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp; &nbsp;&nbsp;<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Thu, 18 Sep 2025 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004100">
            <title>災害義援金を支払った場合の税金</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1004100</link>
            <description><![CDATA[<p>今年令和７年も台風や豪雨で全国各地で災害が発生しました。<br>個人や法人（会社）が被災地の地方公共団体等に義援金を支払った場合、税務上どのように取り扱われるかについてまとめました。</p> <p><strong>・個人</strong><br>個人の方が、被災地の地方公共団体に設置された災害対策本部に対して支払った義援金は「特定寄附金」に該当し、所得税の寄附金控除の対象となります。なお、この義援金は地方公共団体に対する寄附金として個人住民税の寄附金控除の対象となり、原則としてふるさと納税に該当します。<br>日本赤十字や社会福祉法人中央共同募金会等が被災者への支援を目的として専用講座を設けて義援金を募集している場合、その義援金が最終的に地方公共団体（義援金配分委員会等）に対して拠出されるものであるときも、同様に「特定寄附金」に該当します。<br><br><strong><br>・法人（会社）</strong><br>法人（会社）が、被災地の地方公共団体に設置された災害対策本部に対して支払った義援金は、「国等に対する寄附金」に該当し、その全額が損金の額に算入されます。<br>日本赤十字や社会福祉法人中央募金会等に対して支払った義援金についても、その義援金が最終的に義援金配分委員会等に対して拠出されることが募金趣意書等において明らかにされているものであるときは、同様に「国等に対する寄附金」に該当することとなります。<br>法人（会社）が、不特定又は多数の被災者を救援するため緊急に行う自社製品等の提供費用は、広告宣伝費に準ずるものとして全額が損金の額に算入されます（寄附金または交際費等に該当して損金算入が制限されることはありません）。<br><br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Thu, 04 Sep 2025 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1003996">
            <title>みなし相続財産とは</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1003996</link>
            <description><![CDATA[<p>お亡くなりになった人の財産ではなくても、相続税の課税対象となるものがあります。みなし相続財産とよばれるものです。代表的なものに死亡保険金と死亡退職金があります。</p> <p>「みなし相続財産」のうち、死亡保険金と死亡退職金についてご説明します。<br><br><br><strong>①死亡保険金</strong><br>お亡くなりになった方が保険料を支払っていて、かつ被保険者となっている生命保険契約で被保険者が死亡したことにより生命保険会社から支払われる死亡保険金は、みなし相続財産として相続税の課税対象となります。死亡保険金は生命保険会社との保険契約により支払われるものであり、お亡くなりになった方の民法上の財産ではありませんが、相続税では課税対象となります。<br>みなし相続財産として相続税の課税対象にはなるのですが、法定相続人が死亡保険金を受け取った場合、非課税限度額（500万円&times;法定相続人の数）までは相続税が課税されず、非課税限度額を超える金額のみ課税対象となります。<br>生命保険金は以下の理由から相続（税）対策に活用されるケースが多いです。<br>・契約で決まっている受取人が確実に受け取れる<br>・非課税枠を利用することにより相続税の総額を減少させることができる<br>・相続放棄をした場合でも受け取ることが可能<br><br><br><strong>②死亡退職金<br></strong></p>
<p>お亡くなりになったことに伴い死亡退職金が勤務先から支払われた場合、みなし相続財産として相続税の課税対象となります。<br>死亡保険金と同様に非課税限度額（500万円&times;法定相続人の数）があり、法定相続人が死亡退職金を受け取った場合、非課税限度額までは相続税が課税されず、非課税限度額を超える金額のみ課税対象となります。<br><br><br>みなし相続財産として課税されるものでも非課税枠を利用して総合的に相続税を減少させることが可能です。相続税が不安な方はみなし相続財産も含めて相続税を試算することをおすすめします。<br><br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Wed, 20 Aug 2025 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1003879">
            <title>夏季休業のお知らせ</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1003879</link>
            <description><![CDATA[<p>残暑お見舞い申し上げます。<br><br>税理士法人大沢会計事務所は、以下の期間休業となります。<br><br>２０２５年８月１３日～８月１５日<br><br><br>お客様にはご不便をおかけいたしますが、ご理解賜りますようお願い致します。</p> <p>酷暑の折から、くれぐれもご自愛のほどお祈り申し上げます。</p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>大沢会計事務所からのお知らせ</dc:subject>
            <dc:date>Thu, 31 Jul 2025 00:00:00 JST</dc:date>
        </item>
            <item rdf:about="https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1003885">
            <title>輸出に消費税はかかる？</title>
            <link>https://app.mig-sys.jp/mig/office/m5EK24RwVv/articles/1003885</link>
            <description><![CDATA[<p>個人事業者や株式会社などの法人が日本国内で商品などを販売すると、原則として消費税の課税対象となります。<br>では、海外に輸出した場合、消費税はどのような取り扱いになるのでしょうか？</p> <p>商品の販売が輸出取引となる場合は、消費税が課税されません（免税取引）。商品の輸出だけでなく、国際輸送、外国にある事業者に対するサービスの提供なども要件を満たすことで消費税が課税されない免税取引となります。<br><br>消費税が免税される輸出取引等は以下の取引です。<br>①国内からの輸出として行われる資産の譲渡又は貸付け<br>②国内と国外との間の通信または郵便もしくは信書便<br>③非居住者に対する鉱業権、工業所有権、著作権、営業権等の無体財産権の譲渡または貸付け<br>➃非居住者に対する役務の提供<br><br>輸出免税の適用を受けるためには、輸出取引等である証明が必要となります。輸出の許可を受ける貨物であれば輸出許可書（税関長が証明した書類）を保管する必要があります。<br><br>輸出が多い事業者は消費税の申告をすることで日本国内で支払った消費税の還付をすることもできます。海外に係る取引については消費税の取り扱いがどのようになるかよく確認することをお勧めします。<br><br>　　　　　　　　　　　　　　　　　　　　　　　　公認会計士・税理士　大沢日出夫<br>　　　　　　　　　　　　　　　　　　　　　　　　<a href="https://www.osawakaikei.jp/" target="_blank" rel="noopener">https://www.osawakaikei.jp/</a><br><br><br></p>]]></description>
            <dc:creator>税理士法人大沢会計事務所</dc:creator>
            <dc:subject>税務・経営お役立ち情報</dc:subject>
            <dc:date>Thu, 31 Jul 2025 00:00:00 JST</dc:date>
        </item>
    </rdf:RDF>